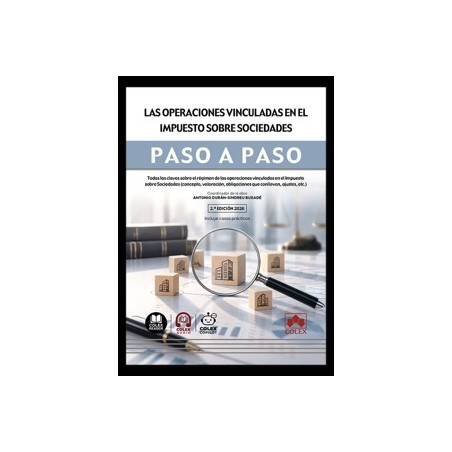
Todas las claves sobre el régimen de las operaciones vinculadas en el Impuesto sobre Sociedades (concepto, valoración, obligaciones que conllevan, ajustes, etc.)
Las operaciones vinculadas, entendidas como las que se realizan entre personas o entidades unidas por los especiales vínculos que señala la ley, son muy habituales y están sometidas a un especial control tributario. Su valoración debe ajustarse a precios de mercado, conforme al régimen específico establecido en la normativa del IS. Esta guía analiza de forma clara y práctica las principales claves de dicho régimen: el concepto de operación vinculada, los supuestos de vinculación y las transacciones más frecuentes; la determinación del valor de mercado y sus reglas especiales; las obligaciones de documentación e información; y las facultades de comprobación de la Administración. Asimismo, explica las correcciones que proceden cuando no se respeta el valor de mercado, con ejemplos prácticos para realizar los ajustes correspondientes, y examina el régimen sancionador aplicable.
1. Introducción
2. Las operaciones vinculadas
2.1. Concepto y supuestos de aplicación
2.2. Supuestos de mayor aplicación y problemática
2.3. Efecto primario y secundario del ajuste
3. La valoración de las operaciones vinculadas: el valor de mercado
3.1. Métodos de determinación del valor de mercado
3.2. Reglas especiales para las prestaciones de servicios entre partes vinculadas. La regla del «puerto seguro» o «safe harbour»
3.3. Los acuerdos de reparto de costes
3.4. Los acuerdos de valoración previa
4. Obligaciones formales
4.1. Obligaciones de documentación
4.2. Obligaciones de información
5. Comprobación y corrección de operaciones vinculadas
5.1. Facultades y procedimiento de comprobación
5.2. Correcciones o ajustes. Su bilateralidad
6. Régimen sancionador
ANEXO. CASOS PRÁCTICOS
Caso práctico | Ajustes por operación vinculada de préstamo sin intereses de la sociedad a su socio persona física (IS e IRPF)
Caso práctico | Ajustes por operación vinculada de prestación de servicios de socio persona física a la entidad a valor inferior al de mercado (IS e IRPF)
Caso práctico | Ajustes por operación vinculada entre una sociedad y otra entidad que participa en ella si pactaron un valor inferior al de mercado (IS)
Caso práctico | Ajustes por operación vinculada de entrega al socio de vehículo adquirido por la sociedad en el marco de su actividad, si se entrega a precio inferior al de mercado (IS e IRPF)
Caso práctico | Ajustes por operación vinculada de condonación de crédito sin contraprestación entre dos sociedades dependientes del mismo grupo (IS)
Caso práctico | Obligación de presentar el modelo 231 por una sociedad dominante española
Caso práctico | Deducibilidad de gastos derivados de un acuerdo de reparto de costes entre entidades vinculadas
Caso práctico | Valoración fiscal de un inmueble adjudicado a socios por disolución
Caso práctico | Efectos de un acuerdo previo de valoración sobre operaciones vinculadas de períodos anteriores
Caso práctico | Acuerdo previo de valoración de operaciones vinculadas con otra Administración tributaria
Caso práctico | Corrección valorativa en el IS por servicios personalísimos prestados por un socio
100097
Ficha técnica
Autor
Colex
Editorial
Colex
Idioma
Castellano
ISBN
979-13-7065-070-4
Fecha de Publicación
02-10-2026
Nº de páginas
164
Encuadernación
(Papel + Ebook)
Nº edición
1
Comentarios (0)
No hay reseñas de clientes en este momento.
Su agradecimiento a la reseña no pudo ser enviado
Reportar comentario
¿Está seguro de que quiere denunciar este comentario?
Reporte enviado
Su reporte ha sido enviado y será considerada por un moderador.
Su reporte no pudo ser enviado
Escriba su propia reseña
Reseña enviada
Su comentario ha sido añadido y estará disponible una vez sea aprobado por un moderador.


.png)
.png)