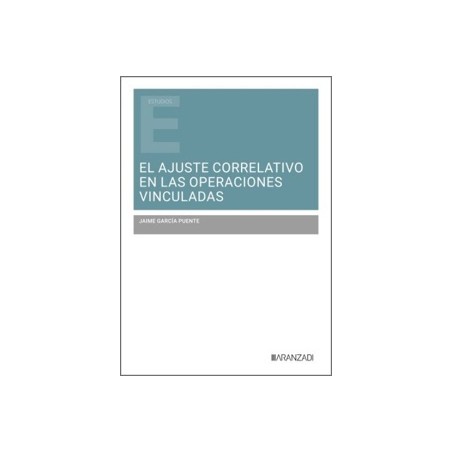
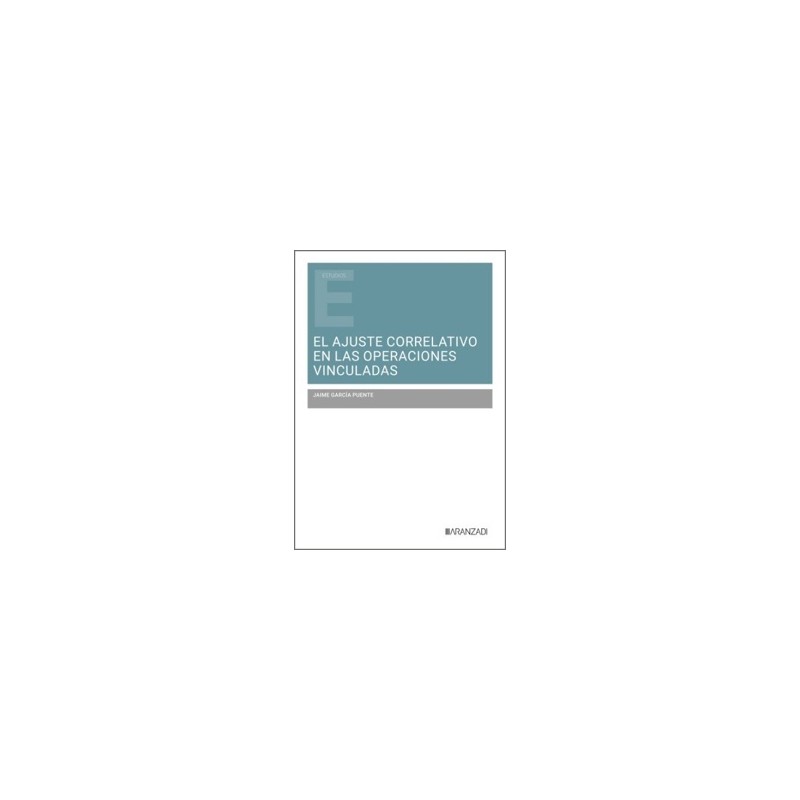
Analiza el ajuste correlativo como pieza central del sistema de plena competencia en las operaciones vinculadas. Parte del origen internacional del principio en el Modelo de Convenio de la Organización para la Cooperación y el Desarrollo Económicos y en las Directrices en materia de precios de transferencia, así como de su posterior proyección sobre operaciones internas.
Delimita conceptualmente el ajuste primario, los ajustes compensatorios y el ajuste secundario, y propone una clasificación detallada de los ajustes correlativos según su ámbito, procedimiento, signo, cuantía y sujetos afectados. Examina la evolución normativa española hasta la Ley del Impuesto sobre Sociedades de 2014, las lagunas en relación con ajustes practicados por administraciones extranjeras y con regímenes forales, los cauces procedimentales internos para su práctica y el papel diferenciado de acuerdos previos de valoración, procedimientos amistosos, arbitraje y asistencia mutua en el plano internacional.
La obra ofrece:
Fundamentación del ajuste correlativo en los artículos 7 y 9 del Modelo de Convenio de la Organización para la Cooperación y el Desarrollo Económicos y en las Directrices de precios de transferencia. Análisis crítico del artículo 18 de la Ley del Impuesto sobre Sociedades de 2014 y de su tratamiento de los ajustes correlativos internos e internacionales. Estudio de la interacción entre ajuste correlativo, acuerdos previos de valoración, procedimientos amistosos, cláusula general antielusiva e instrumentos de asistencia mutua en España.
99675
Ficha técnica
Autor
Cordero González, Eva María
Editorial
Aranzadi
Idioma
Castellano
ISBN
978-84-1078-896-1
Fecha de Publicación
03-09-2026
Nº de páginas
300
Encuadernación
Rústica
Nº edición
1
Comentarios (0)
No hay reseñas de clientes en este momento.
Su agradecimiento a la reseña no pudo ser enviado
Reportar comentario
¿Está seguro de que quiere denunciar este comentario?
Reporte enviado
Su reporte ha sido enviado y será considerada por un moderador.
Su reporte no pudo ser enviado
Escriba su propia reseña
Reseña enviada
Su comentario ha sido añadido y estará disponible una vez sea aprobado por un moderador.


.png)
.png)