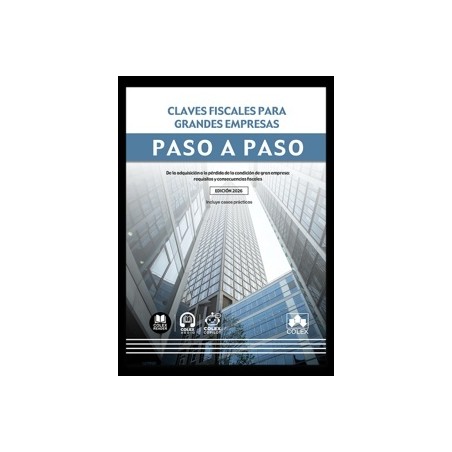
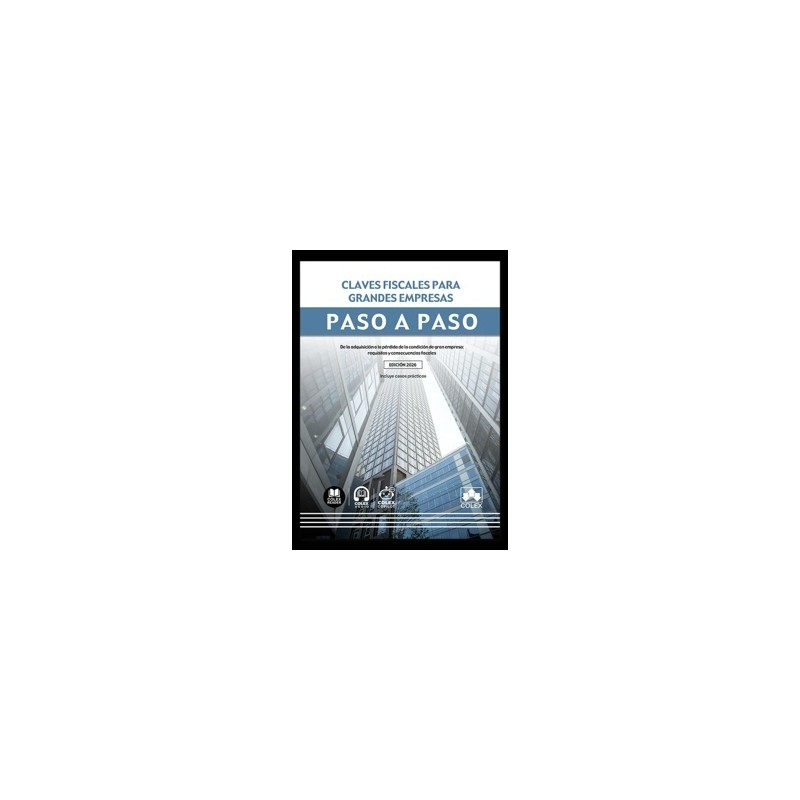
De la adquisición a la pérdida de la condición de gran empresa: requisitos y consecuencias fiscales
¿Cuándo se adquiere la consideración de gran empresa a efectos fiscales y qué conlleva? Esta guía ofrece las claves para comprender esta figura y afrontar sus consecuencias tributarias con seguridad.
La obra explica cómo determinar el volumen de operaciones que actúa como umbral clave, qué conceptos se incluyen o excluyen y en qué se diferencia de la cifra de negocios. Asimismo, aborda las reglas especiales para las adquisiciones de patrimonios empresariales y las declaraciones en las que debe consignarse esta magnitud.
A continuación, se desgranan las consecuencias fiscales de todo ello en materia de obligaciones censales, autoliquidaciones mensuales, Suministro Inmediato de Información (SII), pagos fraccionados del IS, etc. También se examinan las exoneraciones vinculadas al SII y los requisitos y efectos de perder la condición de gran empresa.
Todo ello se completa con un anexo con casos prácticos
ÍNDICE
0. Introducción
1. La consideración como gran empresa a efectos fiscales
1.1. El volumen de operaciones
1.1.1. Concepto y determinación
1.1.2. Operaciones incluidas y excluidas del cómputo
1.1.3. Diferencias con la cifra de negocios
1.1.4. Regla especial en caso de adquisición de la totalidad o parte de un patrimonio empresarial o profesional
1.2. Declaraciones en las que se ha de incluir el volumen de operaciones
2. Las consecuencias de ser considerada gran empresa a nivel tributario
2.1. Obligaciones censales
2.2. Periodicidad mensual de las autoliquidaciones
2.2.1. IVA
2.2.2. Retenciones e ingresos a cuenta
2.2.3. Otros
2.3. Suministro Inmediato de Información del IVA (SII)
2.3.1. Inclusión y fecha de efectos
2.3.2. Funcionamiento básico
2.3.3. Exoneración de los modelos 347 y 390 e información adicional en el modelo 303
2.4. Pagos fraccionados del Impuesto sobre Sociedades
2.5. Notificaciones y presentación de documentación por vía electrónica
3. La pérdida de la condición de gran empresa
3.1. Requisitos y fecha de efectos
3.2. Consecuencias
ANEXO. CASOS PRÁCTICOS
Caso práctico | Cómputo del volumen de operaciones de un supermercado que cobra ventas de secciones subarrendadas
Caso práctico | Cómputo del volumen de operaciones con actividades en recargo de equivalencia y en régimen general del IVA
Caso práctico | Cómputo de operaciones realizadas en Portugal a efectos del artículo 121 de la LIVA
Caso práctico | Cómputo del volumen de operaciones cuando se realizan operaciones desde fuera del TAI
Caso práctico | Cómputo del impuesto sobre estancias turísticas en el volumen de operaciones del IVA
Caso práctico | Cómputo del Impuesto sobre Hidrocarburos en el volumen de operaciones del IVA
Caso práctico | Inclusión de terrenos de una promotora en el volumen de operaciones
Caso práctico | Inclusión de un fondo de inversión en el Registro de Grandes Empresas
Caso práctico | Cómputo de operaciones no sujetas al IVA en el volumen de operaciones
Caso práctico | Modelo censal para comunicar la adquisición de la condición de gran empresa
Caso práctico | Plazo para remitir al SII el registro de una factura expedida por una gran empresa
Caso práctico | Obligación de aplicar el SII tras adquirir la condición de gran empresa
Caso práctico | Presentación del modelo 347 por una gran empresa que comienza a aplicar el SII
Caso práctico | Cómputo de operaciones no sujetas al IVA en los pagos fraccionados del IS
Caso práctico | Efectos de no acceder a una notificación electrónica de la AEAT puesta a disposición de una gran empresa
Caso práctico | Cálculo del pago fraccionado mínimo del IS para una gran empresa
Caso práctico | Período de liquidación del Impuesto Especial sobre la Electricidad para una gran empresa
100449
Ficha técnica
Autor
Departamento de Documentación Iberley
Editorial
Colex
Idioma
Castellano
ISBN
979-13-7065-172-5
Fecha de Publicación
17-11-2026
Nº de páginas
140
Encuadernación
(Papel + Ebook)
Nº edición
1
Comentarios (0)
No hay reseñas de clientes en este momento.
Su agradecimiento a la reseña no pudo ser enviado
Reportar comentario
¿Está seguro de que quiere denunciar este comentario?
Reporte enviado
Su reporte ha sido enviado y será considerada por un moderador.
Su reporte no pudo ser enviado
Escriba su propia reseña
Reseña enviada
Su comentario ha sido añadido y estará disponible una vez sea aprobado por un moderador.


.png)
.png)