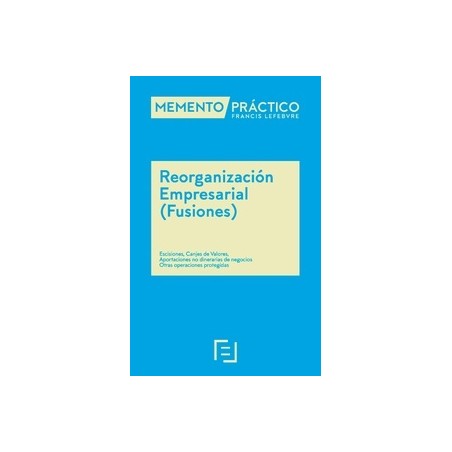
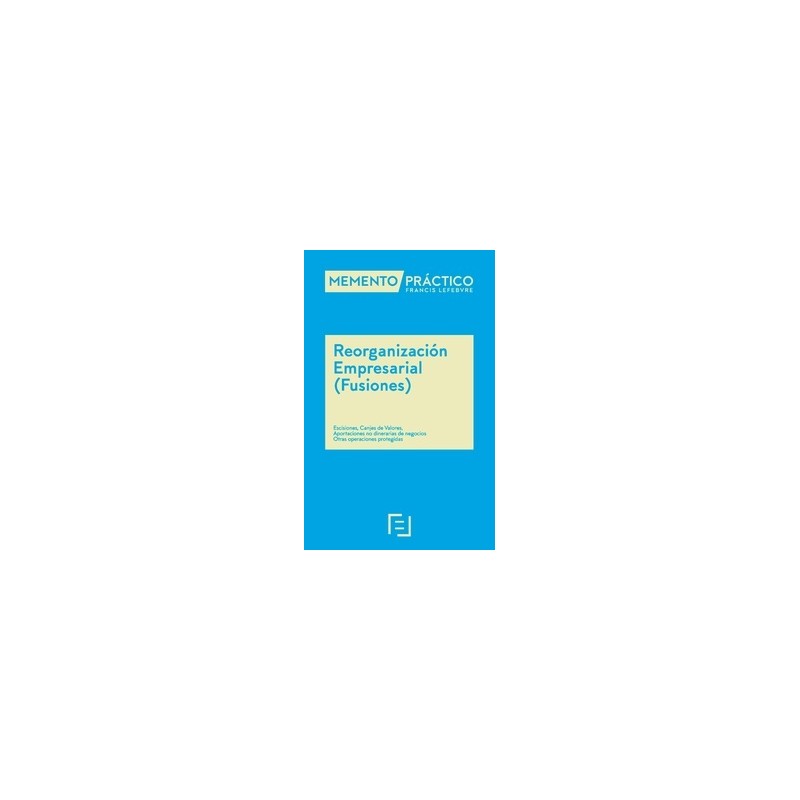
- Dominarás las principales operaciones societarias: fusión, absorción, escisión, aportación de rama de actividad, canje de valores, etc. - Realiza un análisis práctico del régimen fiscal, por un lado, y del régimen contable por otro, de aplicación en todas estas operaciones. - Rigurosamente actualizado con las últimas novedades normativas y los nuevos criterios sobre combinaciones de negocios que el ICAC ha venido incorporando en los últimos dos años. - Conocerás todas las variantes e hipótesis que pueden evaluarse a la hora de adoptar decisiones empresariales.
Las operaciones de fusión, absorción, escisión, aportación de rama de actividad y canje de valores son maniobras societarias complejas pero cada vez más frecuentes. Razones de ahorro u optimización fiscal, reordenación o reorganización empresarial, dentro o fuera de los grupos de sociedades, imponen su realización.
Dividido en dos partes fundamentales, el Memento Reorganización Empresarial 2025-2026 realiza un análisis práctico, exhaustivo y clarificador del régimen fiscal, por un lado, y del régimen contable por otro, de aplicación en todas estas operaciones.
En él encontrarás, convenientemente sistematizadas, las distintas alternativas y opciones que cada una de aquellas operaciones ofrece, así como las variantes e hipótesis que pueden evaluarse a la hora de adoptar decisiones empresariales.
Benefíciate de todas las ventajas de la Sistemática Memento: garantía de rigor técnico y facilidad de acceso a la información.
ÍNDICE
Plan general
PARTE FISCAL • Régimen fiscal general de las operaciones de reestructuración de empresas. • Operaciones amparadas por el régimen especial. • Régimen fiscal de las entidades transmitentes. • Valoración fiscal de los elementos adquiridos. • Valoración fiscal de los valores recibidos en contraprestación a aportaciones realizadas de ramas de actividad o de cualquier otra aportación. • Canje de valores. • Régimen fiscal de los socios en operaciones de fusión, absorción y escisión. • Participaciones en el capital de la entidad transmitente y de la entidad adquirente. • Operaciones de reestructuración entre sociedades integrantes de un grupo mercantil. • Subrogación en los derechos y obligaciones tributarias. • Imputación de rentas. • Pérdidas de los establecimientos permanentes. • Obligaciones contables. • Aportaciones no dinerarias especiales. • Normas para evitar la doble imposición. • Aplicación del régimen fiscal. • Extensión del régimen fiscal especial a todos los contribuyentes del IS. • Imposición indirecta. • Pagos fraccionados. • Operaciones de reestructuración de empresas en grupos fiscales. • Operaciones de concentración en las que participan entidades sometidas a regímenes fiscales especiales en el IS.
PARTE CONTABLE • Inversión financiera y vinculación empresarial. • Inversión financiera: valoración de la adquisición general. • Correcciones valorativas por deterioro en las inversiones. • Patrimonio neto contable. • Otras formas de adquisición. • Dividendos y enajenación de participaciones en el capital. • Reducciones de capital. • Acciones y participaciones propias. • Procedimiento de puesta en equivalencia. • Fusiones. • Fechas en las fusiones. • Balance de fusión. • Canje de acciones o participaciones en las fusiones. • Transacciones separadas y operaciones recíprocas en las combinaciones de negocios. • Fusión: método general de adquisición. • Fusión entre sociedades del grupo. • Escisiones. • Sociedad escindida. • Sociedad beneficiaria: método general de adquisición. • Sociedad beneficiaria: escisión entre sociedades del grupo. • Socios en las operaciones de fusión y escisión. • Reestructuración en sociedades con moneda distinta del euro. • Cesión global de activos y pasivos. • Efecto impositivo en reestructuraciones de empresas.
PRINCIPALES NOVEDADES
Las principales novedades serían las siguientes.
Parte fiscal
– Régimen fiscal de la distribución de dividendos realizadas por entidades cuyas participaciones han sido aportadas a otras entidades.
– Existencia o no de varias ramas de actividad en los casos donde una entidad desarrolla una sola actividad económica.
– Efectos fiscales de la diferencia negativa de fusión en las operaciones de concentración.
– Subrogación por la entidad absorbente de los créditos fiscales de la entidad absorbida generados según normativa foral.
– Aportación de deuda en las operaciones de canje de valores y aportaciones de elementos patrimoniales realizadas por personas físicas.
– Aplicación del régimen fiscal especial en las aportaciones realizadas por personas físicas de la plena propiedad, nuda propiedad y usufructo de acciones.
– Diferencias de interpretación de la DGT y el TEAC en la constitución de entidad holding por personas físicas mediante la aportación de participaciones significativas en el capital de otras entidades operativas.
Parte contable
– Adaptación a la nueva Ley de Modificaciones estructurales RD-L 5/2023 y nuevos ejemplos.
– El concepto de negocio como elemento para calificar la reestructuración como combinación de negocio.
– Tratamiento de la contraprestación fija y variable en la adquisición de participaciones.
– Tratamiento de los dividendos en el socio:
Fecha Importe correspondiente a ingreso cuando deba identificarse la recuperación de coste de la inversión
– Estudio ampliado de las reducciones de capital.
– La contraprestación contingente.
– La retroacción contable en supuestos de reestructuración.
– Reestructuraciones en el entorno del Grupo: análisis especifico.
– Puesta al día de la obra con las consultas del ICAC.
– Incorporación de las novedades habidas en la normativa NIIF (IASB).
95455
Ficha técnica
Autor
Ediciones Francis Lefebvre
Editorial
Ediciones Francis Lefebvre
Idioma
Castellano
ISBN
978-84-10128-87-3
Fecha de Publicación
09-12-2024
Nº de páginas
1329
Encuadernación
Guaflex
Nº edición
1
Comentarios (0)
No hay reseñas de clientes en este momento.
Su agradecimiento a la reseña no pudo ser enviado
Reportar comentario
¿Está seguro de que quiere denunciar este comentario?
Reporte enviado
Su reporte ha sido enviado y será considerada por un moderador.
Su reporte no pudo ser enviado
Escriba su propia reseña
Reseña enviada
Su comentario ha sido añadido y estará disponible una vez sea aprobado por un moderador.


.png)
.png)